这份研究追溯了近 20 年的行业演变,我们以全球约 3,907 家机构、1.571 万亿美元资产及五轮行业演进为线索,试图回答:当影响力投资被主流金融重新塑形,资本究竟改变了什么,又遗漏了谁?全文约 1.3 万字,预计阅读 33 分钟。
过去十年,这个行业做完了一次翻译
它把「无法被投资等问题」,翻译成了「可以被机构配置等资产」。翻译带来了规模,也带来了筛选:更标准、更成熟、更大票面、更容易退出带问题,先被金融看见。
Executive Summary
规模增长是真的,被主流金融重新塑形,也是真的
这十年最大的变化,发生在钱的主人那一栏。
基金会、开发金融机构和社会企业投资者都还在。决定票面、期限、风险和披露形式的,换成了养老金、保险、大型PE、企业资产负债表和国家基金。
资本没有平均走向「最需要的地方」。
增长更快地流向标准化工具、成熟企业、住房、制造、能源和基础设施。影响力并未消失,却越来越需要先被加工成投资委员会能够理解的资产。
标签之外,出现了一批更难分类的新玩家。
企业采购、科研商业化平台、员工持股、永久所有权和国家战略资本未必自称 impact,却可能更清楚地改变风险、时间、控制和收益分配。
还有一层更隐形的权力:谁负责定义、统计和连接这个市场。
GIIN、 GSG、 AVPN、 SIIF、 IIC、 CIIN 等枢纽机构不直接管理大多数资产,却决定什么可以被称为 impact、哪些数字可以进入行业总账、谁能被资本看见。
判断标准必须换掉。
先看一笔资本是否改写了现实,再看这种改写对谁是好事。本文把它们称为「结构改写度」和「公共结算度」。两者经常不同向。
MOVEMENT I / 两笔钱
一笔拿满了标签,另一笔留下了证据
Tricolor 卖的是二手车。买家大多是拉丁裔移民,没有社保号,没有信用记录,在美国的银行系统里近乎隐形。公司替他们做车贷,再把贷款打包成证券卖给华尔街。这是一门生意,也是一个足够好的故事——好到它拿齐了这个行业能发的每一张证书:CDFI 认证、带社会框架的资产支持证券、第二方意见,投资人名单里还坐着全球最大资管机构的影响力基金。任何一份尽调清单,它都填得满。
2025 年 9 月,它申请了第 7 章破产,走的是清算而非重整,也就是就地解散。
三个月后,美国司法部起诉。检方的说法是:同一批车贷被反复质押给了不同的债权人,同一份合同可能同时躺在两家银行的抵押池里,贷款数据也被操纵过公司向贷款人和证券投资者报出去的抵押品约22亿美元,检方认定真实存在的约 14亿。
八亿美元的差额。而这笔钱坐的位置,其实比金额本身更扎眼:所有影响力指标在那里都显示绿色。CDFI 认证审的是服务对象,审过了。第二方意见审的是募集资金去向,审过了;影响力基金的投委会审的是投资意图,也审过了。三道审查,三份都是真的文件,没有一道问过那句最笨的话:这些贷款是真的吗。
破产之前,公司让超过 1,000 名员工进入无薪休假。BlackRock 随后停止了相关影响力策略的新增投资,转入资产处置。截至 2026 年 6 月,三名前高管认罪,创始人兼前 CEO 作无罪答辩,案件尚未审结;其他被告在判决前仍应被视为无罪。
现在让我们把镜头掉转一百八十度。肯尼亚,2007 年。Safaricom 上线了 M-PESA,最初只是想让小额信贷客户还款方便一点。用户很快把它用成了别的:汇款、存钱、发工资、交学费,什么都往里装。代理商是街边杂货店的老板,柜台后面一个现金盒,一部手机。
没人给 M-PESA 发过影响力证书,也没有哪只基金能说这是自己投出来的。它是 Vodafone 的技术、Safaricom 的渠道、一笔公共资助的试验、肯尼亚央行那句「先让它跑跑看」,再加上几万个杂货店老板,一起长出来的。
但它留下了证据。发表在《Science》上的一项研究利用代理商网络在各地扩张的时间差,估计 M-PESA 提高了人均消费,让大约 2% 的肯尼亚家庭跨过贫困线,女性当家的家庭受益更明显。这是一个反事实:如果它当年没有出现,这些人会怎样。
两家公司里,反而是留下影响力证据的那家没申请过任何认证。骗子哪儿都有,这篇文章不打算写骗子,而是想写标签和因果之间的那道缝隙。过去十年,这个行业越长越大,这道缝隙也变得越来越宽。
而这条缝隙是怎么变宽的,我们或许得从二十年前意大利北部的一场会议说起。
READING CONTRACT / 口径声明
下面所有数字,先分成三种
2007年,洛克菲勒基金会把一群人叫到意大利北部的贝拉焦。要解决的问题很朴素:有一批钱愿意投向贫困、医疗、教育和离网能源,但它们在金融体系里没有名字,彼此也不知道对方存在。会议结束时,这批钱有了名字,叫 impact investing。两年后,GIIN 带着 22 家发起成员成立
那时候的主角是基金会、开发金融机构和微型金融管理人,工具也朴素:早期股权、微型金融债务、技术援助,外加一点愿意亏钱的优惠资本。他们要解决的,是资本压根进不去的那些地方。
CAPITAL MIGRATION / 资本迁移
被挤出去的,是那些无法被标准化使命
转折发生在 2016 年。TPG 成立 Rise 基金,两年后 KKR 推出 Global Impact。大型私募带来的远不止更多的钱,他们带来了一整套不同的问题清单:这家公司能不能做到十亿美元估值,商业模式可不可复制,五年之后卖给谁。
2019 年,60 家投资者签署 Operating Principles。IRIS+、第三方核验、影响管理岗位跟着专业化。行业第一次有了共同语言。同一年,Schroders收购 BlueOrchard 多数股权;2022年,M&G 完成对 responsAbility 的收购。两家最老资格的影响力资产管理公司,就这样先后被装进了更大的私人资产平台。人还在,品牌还在,新兴市场的能力也还在,只是上面多了一层。
到 2024 年,养老金提供了样本募集资金的 35%。在 GIIN 一份从 2019 年跟到2025 年的重复样本里(资金来源问项 n=38),保险和养老金来源资本的年复合增长分别是 49% 和 47%。
出钱的人换了,可投标准就跟着换了。养老金要管负债久期,保险要匹配现金流,大型资管要过合规、估值、审计和分销四道关,基金经理要在存续期内退出。这些约束没有一条是恶意的,每一条都合理。它们加起来产生了同一个后果:越大的资本,越难长期等待一项无法估值、无法比较、无法证券化的结果。资本规模从来不是中性的,它会把社会问题重新加工成自己拿得住的形状。
MSC 的判断我们替客户做影响力策略的这几年,听到最多的一句反馈是「项目挺好,票面太小」。说这句话的通常不是冷血的人,而是一位必须在存续期内退出的基金经理。约束写在他的合伙协议里,不在他的价值观里,这也是我们后来放弃用「理念」去说服机构投资者的原因。
这句话是可以被检验的。GIIN 的重复样本里有 79 家机构在 2019 年和 2025 年都交了问卷,我们可以顺着看一看,它们六年间把钱挪去了哪里。先把这组数字的边界说清楚:这 79 家是活下来、并且愿意继续报数的那一批,专注早期的机构如果已经关门或者停止作答,退场不会出现在曲线上,只会表现成「种子期在萎缩」。
ALLOCATION SHIFT / 2019—2025
唯一缩小的是种子期;增长最快的是成熟上市公司
三张图指向同一个结论:能进入投资委员会和资产配置模型的问题,才算得上可投资的问题。要有标准工具,要有成熟的经营主体,票面要足够大。机构化把更多钱带了进来,同时也重新定义了「什么算得上一个值得投的问题」。
这里值得注意的是:种子期萎缩、住房增长,未必等于额外性下降。Kölbel 等人的综述指出,资本配置只在企业确实受到融资约束的时候才更可能改变结果,而可负担住房面对的融资约束,不一定比早期社会企业小。「最需要资本的地方」和「资本最稀缺的阶段」,是两个截然不同的问题。
GEOGRAPHY / POWER
资本的总部在北方,资本也大多留在北方
我们习惯把影响力投资想象成北方资本流向南方问题。GIIN 的样本给出了另一幅图:85% 的受访机构总部在高收入国家,70% 的影响力AUM也投向高收入地区,北美总部机构 75% 的钱留在北美,西欧是 53%。这幅图更像是北方机构在投资本地的住房、能源、医疗和成熟企业。
阶段上的差别更尖锐。非洲总部投资者的样本 AUM 有四分之三投向风险阶段,而美洲、亚洲和欧洲总部机构最大的一块都压在成熟私营公司。离问题最近的钱在承担最早的风险,规模最大的钱等市场被验证之后才进场。这个样本不足以建立全球因果,但它把问题问得足够尖。
NEW PLAYERS / 定义权网上游走
六种资产负债表开始争夺「影响力」的定义权
过去,影响力投资的主角主要在资产端:基金经理寻找社会企业。现在,变化首先发生在更上游——谁给基金钱,谁提供第一批订单,谁承担技术失败,谁允许二十年不退出。主流化不只是更多主流机构进场,还包括它们把自己的可投标准一并带了进来。
TPG 的例子最直白。按公开财报,它的 Impact 平台 AUM 从 2025 年 3 月底的约 280 亿美元升到 2026 年 3 月底的 315.5 亿,二季度继续增长。规模是真的。只是 AUM 说到底是募资和估值的结果,它证明不了每一笔交易的投资者额外性。
在这些资产负债表之上,还有一层更少被当作投资者来研究的机构。这一层机构不管钱,它们管的是词。
MOVEMENT II I/ 谁在发明这个市场
在有资产之前,先有人替这个市场发明了共同语言
GIIN 没有管理那 1.571 万亿美元,也没有把这笔钱投出去一分。它做的是定义、年度调查、IRIS+ 指标体系和会员网络,把散落在开发金融、基金会、私募股权和资产管理里的实践变成一种可以被识别、汇总、比较的东西。它自报约 450 家会员;3,907 家机构和 1.571 万亿是它对全球市场的估算,跟它自己动员了多少资本没有关系。
基金的成绩单好看:投了什么,退出了什么,现金回来多少。枢纽机构的成绩单要复杂得多。它们生产五本账:谁属于这个市场,市场有多大,谁和谁建立了关系,多少资本因此改了方向,最后结果有没有被反馈回下一次决策。这五本账的证据强度,一本比一本薄。
FIVE LEDGERS / 从行业存在到公共结果
枢纽机构最成熟的是「证明市场存在」,最薄的是「证明市场因此变好」
下面是一条证据链。越往右,越接近枢纽机构最难证明的那部分边际贡献。
日本:一年多处 1.35 万亿日元,八成来自于原本就在场的机构
SIIF 在 2026 年 3 月发布的 FY2025 调查显示,日本影响力 AUM 达到 18.6531万亿日元,来自 47 家符合条件的机构,同比增加约 1.35 万亿日元。
真正值钱的信息,其实藏在这 1.35 万亿的来源里。约 85% 来自 41 家连续回答的既有机构,前五家(以大型银行为主)贡献 65%,加上大型寿险的前十家贡献86%。同比涨幅约 8%,而上一年度是 50%。
大型银行和寿险愿意把影响目标纳入现有的信贷和资产管理体系,这本身就是一种制度变化,我们不否认这一点。但一个市场变大可能同时来自三件事:新增的钱、既有策略的扩张、原有资产被重新归类。当监管语言、行业标准和大机构的内部流程都准备好之后,影响力市场可以在很短时间内「长大」。所谓新玩家,有时候只是老机构内部新签发的一张授权书。
印度:钱多了 7%,拿到钱的企业少了四成
IIC 用交易数据库统计社会企业股权融资,同时公布金额和企业数,而这一栏大多数国家从没公布过,因为大多数枢纽只报总量。
2024 年,438 家企业拿到 49.6 亿美元。2025 年,256 家企业拿到 52.9 亿。同一个市场,更多的钱流向更少的标的。这正是本文主题在单一市场里的缩影,而它之所以能被外部看见,只是因为 IIC 愿意连分母一起印出来。
AVPN:三个数字属于三本不同的账
AVPN 成立于 2011 年,自报 700 多家成员、覆盖 43 个市场。它的 2024/25 年度回顾披露了三组数字:79 场活动形成 7,440 次连接;2021 年 9 月到 2025 年6 月动员 5,137 万美元,支持 19 个市场的 127 家影响组织;自报覆盖 50 多万名最终受益人。
连接证明网络活跃,5,137 万美元最接近可归因的中介结果,50 多万受益人是多项目汇总的口径。三本账放在同一张幻灯片上,很容易被读成同一条增长曲线。
中国:已经有了语言和舞台,仍缺一张连续公开的市场总账
中国至少有两条不能混为一谈的路径。CIIN 由中国社会企业与影响力投资论坛在2022 年发起,2023 年联合中国管理科学学会、普华永道中国和北京绿色金融协会发布《中国影响力衡量与管理(IMM)指南1.0》,吸收了近 30 套国际标准并纳入八组中国案例。另一条围绕 GSG Impact 中国国别合作伙伴和 IFCII 等论坛展开,中国在 2024 年被列为新认证的 National Partner,更强调国际连接、政策对话与跨境资本。
本轮外部检索没有覆盖这两条路径下连续年度的市场规模、会员结构、撮合资本和结果追踪。这说明不了它们没起作用,只说明外部研究者暂时没法像评估 SIIF 或 IIC 那样判断它们的边际贡献。中国不缺论坛和指南,缺的是一张连续回答「谁投了多少、投向哪里、为什么算影响、后来怎么样了」的公开账本。
MSC 的判断在这一点上,我们和不少同行的判断不太一样。多数讨论仍然停在「该用哪套 IMM 方法论」,而方法论在中国已经够多了。真正卡住的是分母:没有一张连续更新、外部可查的账本,任何一份指南都无法被验证它有没有改变过资本流向。SIIF 花了八年做这件枯燥的事,IIC 愿意把企业数和金额一起印出来——中国现在缺的是有人肯做这种不出彩的活。
区域网络:正在成为资本入口,也可能成为新的代理层
Impact Europe 有 350 多家成员,估算欧洲非上市影响力投资市场 1,900 亿欧元,同时披露在亚美尼亚、格鲁吉亚与乌克兰相关基金中额外动员约 92.8 万欧。前一个数字是市场规模,后一个才是可归因的中介结果,两者相差五个数量级。Latimpacto 自报 240 多家成员,覆盖拉美与加勒比16个以上国家;AVPA 的 18,000 多项活动来自新闻源映射,跟经核验的投资交易是两回事。2023 年这四家组成 GAIN,合计覆盖 1,100 多家成员、70 个国家。枢纽开始组成枢纽,摩擦会少一些,也会多出一层代理成本:谁有权代表本地市场,谁手里握着数据,谁从跨境撮合里拿到议程设置权。
PUBLIC EVIDENCE MAP / 不是机构能力评分
把网络活动结算成公开账本的机构,一直是最少的那一类
下面比较的是本轮检索能看到的公开证据,跟机构内部能力是两码事。绿色表示持续、可复查的公开产出;蓝色表示已有明确活动或阶段性数据;灰色表示试点或碎片化;空白表示本轮外部检索未覆盖。
枢纽机构最容易证明的,是自己让市场更像市场。最难证明的是,市场因此对受影响的人更好。这一点,行业自己的规则早就写明了:Impact Principles 的 Principle 9 要求对管理体系与原则的一致性做独立核验,同时明确说明,这种核验不验证管理体系的质量或充分性,不验证影响数据本身,也不验证报告中的影响结果。核验管的是流程。
Kaufmann 等人在 2025 年用 135 次访谈和 102 份文件研究影响测量到底怎么被使用。结论是:它经常承担沟通、分类和划定行业边界的功能,很少直接用于管理绩效;投资领域越不透明,测量手段和实际结果越容易脱钩。市场把「流程经过核验」一路推演成「结果已经证明」,问题就出在这一段推演上。
下一阶段的门槛因此很清楚。枢纽机构不再只需要告诉市场这里有多少资本,它们要开始回答:哪些资本因为它们改了方向,哪些项目改了设计,哪些伤害被提前发现,哪些失败被写回了规则。
GLOBAL LANDSCAPE /CURATED SAMPLE
与其看谁最多,不如看什么最容易被金融看见
本文整理了 151 家机构与平台,按四个问题交叉映射:投什么议题、进入什么阶段、用什么手段、从哪个国家出发。图谱里故意放进了一批从不自称 impact 的机构:The Engine、Flagship Pioneering、Base10、In-Q-Tel、Novo Holdings、Frontier、中国国家创业投资引导基金。放它们进来是为了检验一个更大的假说:purpose 到底有没有改变资本行为。151家是分析性精选样本,不是全球普查;机构数量不能当作市场份额、AUM 或社会结果。
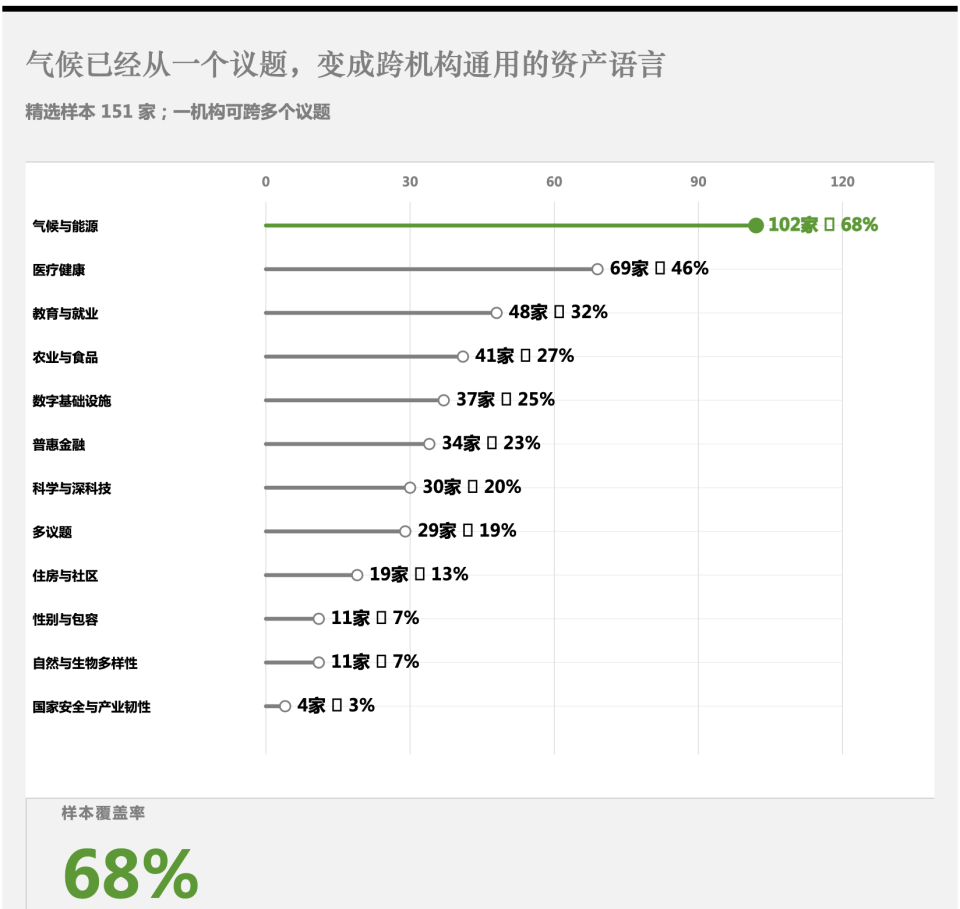
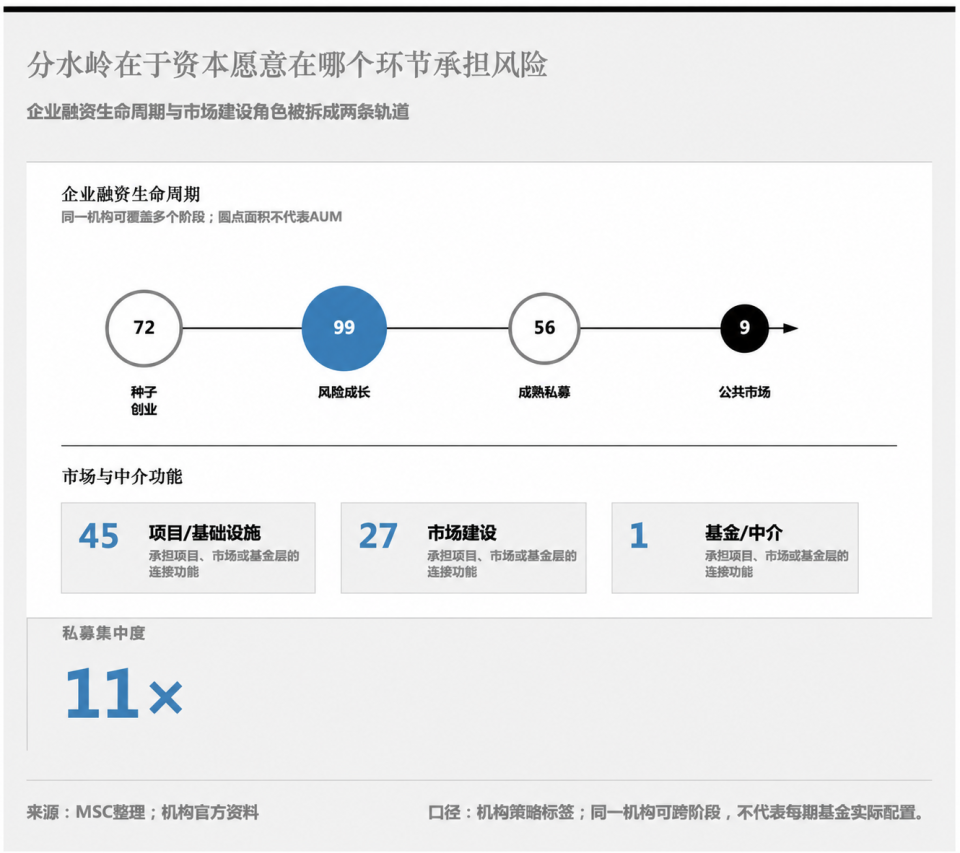
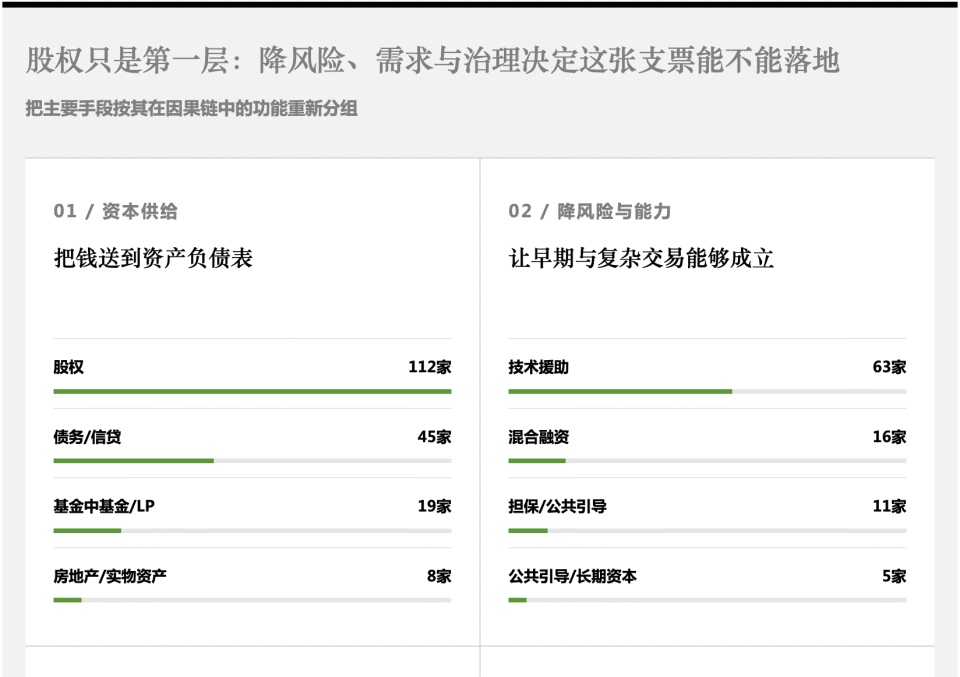
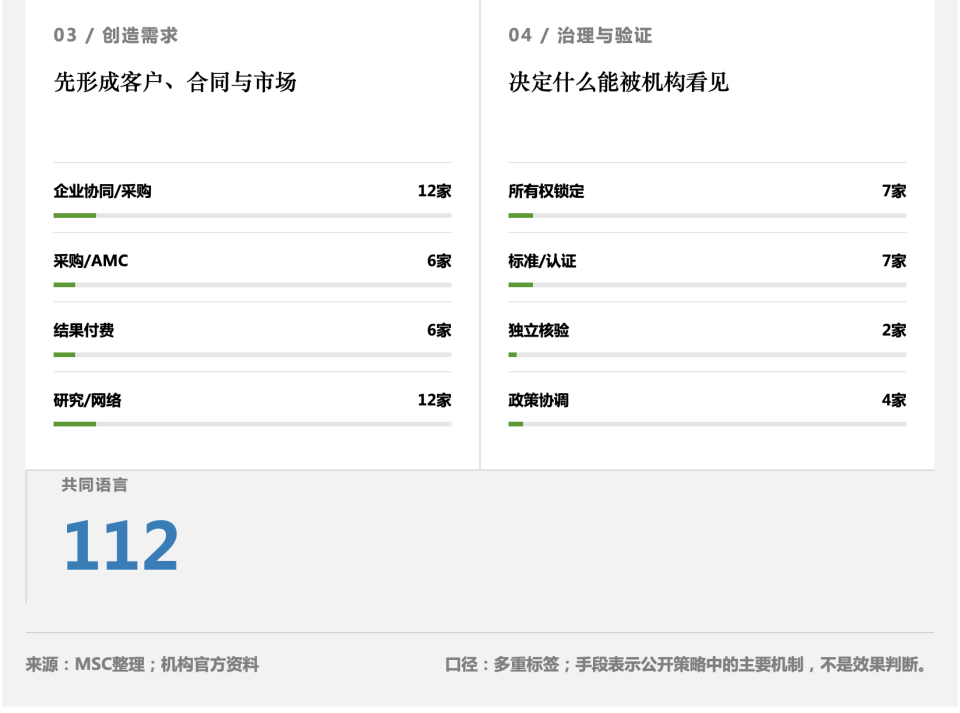
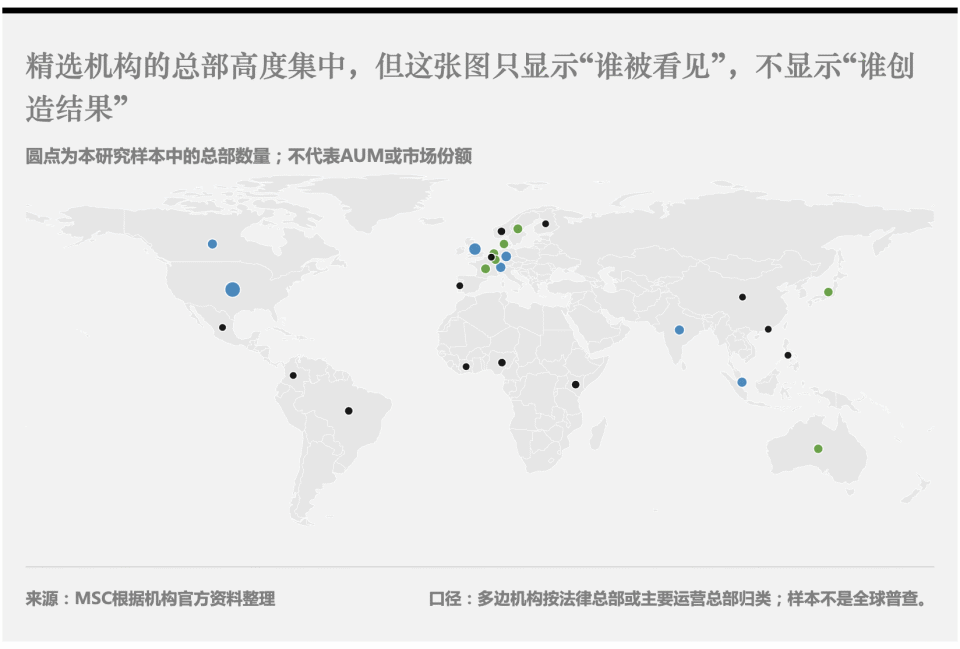
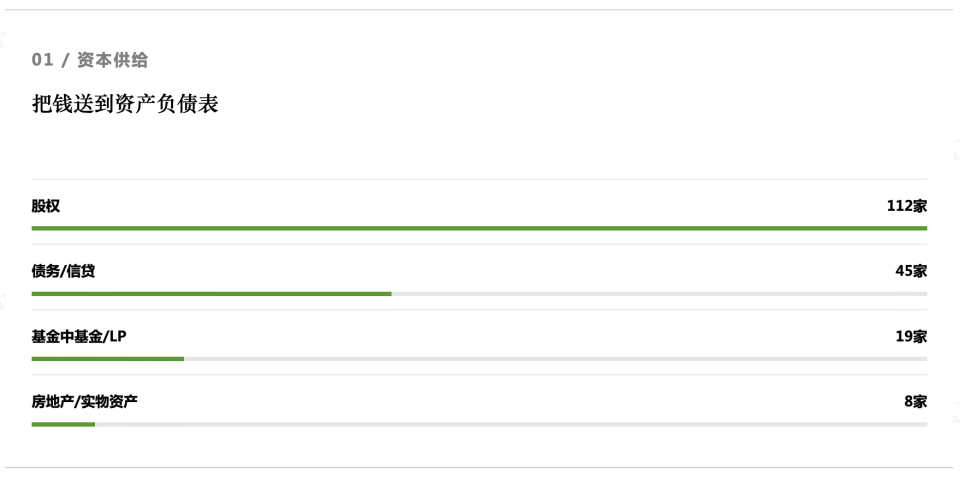
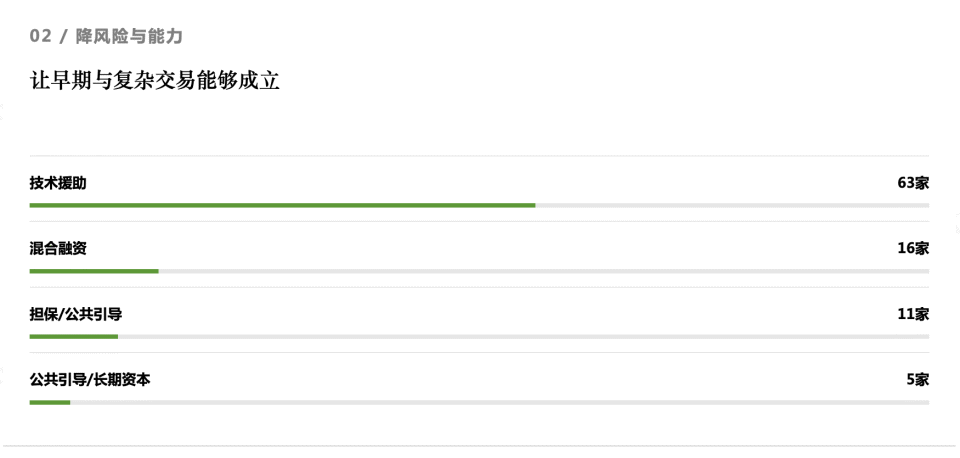
本文整理了 151 家机构与平台,按四个问题交叉映射:投什么议题、进入什么阶段、用什么手段、从哪个国家出发。图谱里故意放进了一批从不自称 impact 的机构:The Engine、Flagship Pioneering、Base10、In-Q-Tel、Novo Holdings、Frontier、中国国家创业投资引导基金。放它们进来是为了检验一个更大的假说:purpose 到底有没有改变资本行为。151家是分析性精选样本,不是全球普查;机构数量不能当作市场份额、AUM 或社会结果。
可测量性降低了交易成本,同时也制造了选择偏差:越容易被测量的问题,越容易被当成更值得解决的问题。
阶段那一栏最该被警惕。风险成长阶段的机构最多,最稀缺的是能长期承担第一笔风险、又能在企业还没形成标准数据时继续陪着走的资本。国家分布显示另一种不对称:资本总部、评估框架和认证能力集中在北美和欧洲,而很多被描述成「影响对象」的市场,往往由本土企业、政府执行和消费者承担最早的不确定性。图谱记下的还有谁不在场。
语法有了,账本还欠着。那么在真实的项目上,这条因果链能被追到哪一步?
MOVEMENT IV / 三次现场检验
同一条因果链,在三个项目上分别断在了不同的地方
前面的判据可以压成一句话:一笔资本产生额外影响的地方,只可能在风险、时间、控制、分配这四条里。接下来的三个项目里,第一个让这条判据成立得很干净,第二个让它裂开,而第三个把它放到了一个谁也没想到的位置。
d.light:资本比市场先到
2007年,d.light 成立。同一年,Acumen 以预种子资本进去。那时候的离网太阳能,还算不上一个资产类别。客户收入不稳定,分销贵得离谱,产品得扛住农村的灰尘和电压,而后来的投资人连它到底算消费电子公司、能源公司还是小额信贷公司都说不清。
Acumen 给的不只是早期股权。2015 年前后公司遇上经营和融资压力时,它继续参与过桥融资,后来又建了 KawiSafi 这样的成长资本工具帮 PAYGo 扩张。投资者额外性在这里成立得很干净:当时的融资约束是真的,资本的时间和风险容忍直接决定这家公司能不能活到下一阶段。产品有没有益,跟这个判断无关。
然后,成功改变了问题本身。PAYGo 把一整套太阳能系统拆成低额分期,购买门槛降下来了,低收入家庭未来的分期付款也变成了应收账款,再通过专门的融资工具换成扩张资金。2024年,Acumen 的 Hardest-to-Reach 项目向 d.light 的多国应收账款工具投了500万美元。
风险没有消失,它只是沿着合同往下移动了。GOGLA 在 2025 年调查了肯尼亚和乌干达 2,602 名还款困难的客户:两国约 40% 的 PAYGo 客户出现付款困难;受访的困难客户里只有约三成有稳定月收入,约 40% 背着其他债务,超过一半受到干旱、洪水或高温冲击。同一个 purpose,在企业早期是催化资本,进入证券化阶段之后,就该重新接受消费者保护的审查。
MSC 的判断把这两段放在一起,我们自己做尽调时的做法是分两套问题问:早期看资本进得够不够早,证券化之后看客户还得起还不起。这是两张完全不同的清单,而我们见过不少机构,一直拿着第一张清单去问第二个阶段的事。
Bridge:好结果和伤害同时成立
Bridge International Academies 是这个行业最难处理的一类案例。独立随机研究发现,在肯尼亚的 Bridge 学校读两年,学前和小学儿童的学习增益分别相当于额外 1.48 年和 0.89 年的受教育年限。这是相当大的效果。同一项研究也记录:公司聘用的教师正式教育更少、经验更少、工资更低、工作时间更长。
IFC 在 2013 年和 2016 年合计投了 1,350 万美元,2022 年退出。它的独立问责机制 CAO 后来认定,IFC 在投资前没有充分考虑儿童性侵风险,持有期间也没有充分监督;IFC 董事会在2024年批准了补救和制度整改计划。
这两类证据其实谁也取消不了谁。学习增益抹不掉儿童保护的失败,治理伤害也不能反过来证明学习效果不存在。净影响的判断必须允许结果在不同维度上同时为正和为负,而把两者平均成一个总分,等于把其中一边直接删掉。
Abraaj:管理人塌了,医院还开着
治理失灵还有更大的版本。Abraaj 曾管理一支面向亚洲和非洲医疗系统的成长市场健康基金,开发金融机构和基金会的钱都在里面。2019年,迪拜金融服务管理局对 Abraaj 相关实体处以合计3.15亿美元罚款,指控它误导投资者、未经授权开展活动、滥用资金。
但管理人塌了,底下的医院没有全部停业。TPG 后来接管这只医疗基金的资产,重组成 Evercare。这个案子压不成「影响力基金失败」五个字:管理人、基金、企业资产、患者服务、投资者损失,是五本各自独立的账。序章那家二手车公司也一样——认证审过了服务对象,没审过抵押品。
科技慈善真正有趣的地方并不是「富豪是否善良」,而是他们如何把一种行业文化带进公共生活:谁被视为有能力的人,什么算作证据,哪些失败可以被容忍,哪些问题值得被看见。
C.H.I.:影响写在交易条款里
到了第三个项目,影响反而出现在一个不太像影响力投资的位置。2022年,KKR 卖掉 C.H.I. Overhead Doors,一家做车库门的公司。交易完成时,约800名员工从员工持股计划里平均拿到17.5万美元,另有约9,000美元的累计分红;年收入低于10万美元的员工,这部分股权是额外发的,不冲抵工资。
KKR 买它的时候,C.H.I. 跟社会企业没有任何关系。改变写在交易条款里:退出收益的分配方式被重写了。C.H.I. 也不是永久工人所有制。员工没有和收益相匹配的长期控制权,什么时候退出仍然由资本方决定。财富分配那一栏,投资者额外性很清楚;治理权那一栏,还很有限。
三个项目排在一起看,判断其实分成了三层。企业做了好事,说的是产品。投资者改变了什么,说的是因果。谁能分享、谁能质疑,说的才是公共性。而把这三层判断放到今天最活跃的那些资本身上,我们会发现它们大多根本不在影响力投资的名册里。
MOVEMENT V / 下一个十年
最像影响力投资的钱,正在离开影响力投资行业
传统的因果链被想象成「基金—企业—受益人」。M-PESA 已经说明这条链更长、也更乱。现在,企业采购和国家资本还在往两端继续拉。
Frontier 不买股权。Frontier 签的是长期采购合同,买的是还没规模化的碳移除产能。2026 年 6 月,它宣布新增 9.15 亿美元承诺,总承诺到 18 亿;同一份材料说,2025 年七家组合公司实际交付约 2.3 万吨,并开工建设约140 万吨的年移除能力。
承诺、签约、在建、交付,四个数字,四个量纲。采购承诺能创造融资条件,把未来的产能提前写成已经发生的气候结果,是另一回事。
企业资产负债表也在成为入口。GIIN 对 12 家企业和企业基金会的小样本显示,2024年共部署1.824 亿美元,计划 2025 年提到 3.653 亿;四分之三投向种子和创业阶段,一半直接用企业自己的资产负债表。样本很小,计划也不等于实际部署。
国家资本走得更远。中国国家创业投资引导基金在2025年12月26日正式启动运行,20年存续期,「投早、投小、投长期、投硬科技」,对种子期与初创期企业的投资规模不低于基金总规模的 70%。它采用「基金公司—区域基金—子基金」三层架构,首批京津冀、长三角、粤港澳大湾区三只区域基金单只规模都超过 500 亿元;中央财政以超长期特别国债出资 1000 亿元,官方预计逐级撬动万亿元级社会资本,而撬动只是目标,跟已经部署的资本是两回事。
欧洲的 EIC 用直接股权支持高风险深科技,NATO 基金由 24 国出资投安全与韧性。这类资本的 purpose 很强:技术自立、产业能力、国家韧性。目的明确,公共性仍然有争议:谁选择产业,是否挤出私人资本,地方和中央怎么分担失败,公众能不能看见真实的投资结果。目的导向资本是一个描述性类别,跟荣誉称号无关。
MSC 的判断这两把尺子我们已经在客户身上量过几十次,结果通常有点尴尬:左边那栏大多填得满,右边那栏经常是空的。空着未必说明谁虚伪,更多时候只说明从来没有人要求填。第二栏之所以长期空白,是因为它需要把解释权分一部分出去,而这件事很少有人主动做。
WHERE JUDGMENT WENT / 判断的去处
标准化不了的那一样,是谁来决定值不值得
机构化把定义、指标、流程、核验、报表全部标准化了。有一件事标准化不了:谁来决定值不值得。投资委员会可以审流程,替不了人下判断。而额外性偏偏产生在有人愿意独自判断、判断错了要自己认账的地方。而在完全不使用 impact 这个词的地方,有一批人反倒把个人世界观直接写进了资本合同。
Jerry Neumann 用奈特式不确定性重新解释创业投资的收益来源:超额回报来自无法被概率化的不确定性;创投一旦变成可募资、可比较、可配置的资产类别,它承担的东西就从不确定性退回到风险。这句话和我们前面几章讲的其实是同一件事,只是换了个行业。
Molly Mielke 的 Moth Fund,首只基金约 600 万美元,单笔上限 25 万,投资标准写成「提高非凡个体的能动性」,还留了一部分做赠款,给还没有公司的人。Michael Dempsey 在 Compound 用长周期的公开研究代替赛道筛选。Altos Ventures 从 1996 年做到今天,据公开报道把单只基金规模长期压在 10 亿美元以下,在「常识」说该卖的时候不卖——Roblox 2021 年上市那天,它手里还握着约 24%。
用第一把尺子量,他们改写的正好是机构化最难碰的三样:时间不设退出时钟,控制不追求主导权,以及「什么值得被资助」的定义权。以 AUM 算,这批钱在1.571 万亿里几乎看不见;以合同算,他们改的深度超过很多带着完整 IMM 体系的影响力基金。
换第二把尺子来量,这批资本又是全文最薄的一类。一支建立在个人品味上的基金,没有任何机制让被影响的人看见规则、质疑规则或者改变规则。这样的基金对 LP 负责,也对自己的声誉负责,唯独不对公众负责。前面批评枢纽机构把活动写成结果,这里的毛病正好反过来:判断极其真实,没有人能结算这个判断。
他们为什么会被看见
这批人进入本文的视野,很大程度上因为他们写作。行业里必然存在同样在改写合同、却从不发表的投资人,也存在文章漂亮、组合平庸的人。图谱那一章说过,越容易被测量的问题越容易被误认为更值得解决;同一条偏差在这里换了形式:越会写作的投资人,越容易被当成更有判断的投资人。本文把他们当作一种资本形态的样本,不作为业绩或品德的认证。
于是这篇文章追踪的两种稀缺性,落在了两类互不相识的机构里。枢纽机构擅长制造可核查性,很难承担独自判断的风险,它们的产品是共识;个人化资本擅长承担判断,几乎没有公共结算,它们的产品是信念。过去十年,行业把力气全花在把前一样做大。种子期是唯一负增长的阶段,而最需要个人判断的位置,恰好是新增资本最不愿意去的位置。
这十年更可能属于那些愿意独自判断、又愿意为这个判断被外部结算的人。眼下,这两件事长在两个地方。
影响力投资的下一个十年,很可能不属于影响力投资行业。过去十年,行业学会了让资本可被审计;下一个十年要回答的是,怎样让判断也能被问责,而不是为了可问责,先把判断消灭掉。
CODA / 六个问题
不要再问「它是不是影响力投资」。先问,没有它,现实究竟少了什么
过去近二十年,这个行业最重要的成就,是让金融市场承认社会与环境结果可以进入投资决策。最大的风险,是把「被纳入决策」写成了「已经产生结果」。我们建议把下面六个问题带到任何一只基金、任何一家企业、任何一项国家计划上,得到的答案会比一张认证证书有用得多。
分水岭从来不在 impact 和 non-impact 之间。它落在另一条线上:有的资本把 purpose 写进了风险、时间、控制和分配,剩下的资本等资产已经成功之后,再为它补上一段意义。Purpose 在顺境里是品牌,在回报、速度和治理打架的时候,才显出它到底是不是一条规则。
枢纽机构也一样。没有 GIIN,行业会不会更难形成共同语言;没有 AVPN、SIIF 或 IIC,项目会不会更难被发现、市场会不会更难被追踪,这才是它们的反事实。会员增长和大会规模只是活动,制度影响必须一路走到资本路径、规则变化和结果反馈。
下一个十年不需要更多资产被贴上 impact 标签。它需要更多资本回答一个不舒服的问题:如果没有你,现实到底少了什么?
Appendix / 证据与方法
把证据、口径、枢纽评价方法、机构数据库与仍未回答的问题放回桌面
获取完整版